Auto o moto bajo el agua por la crecida: qué hacer y qué cubre el seguro
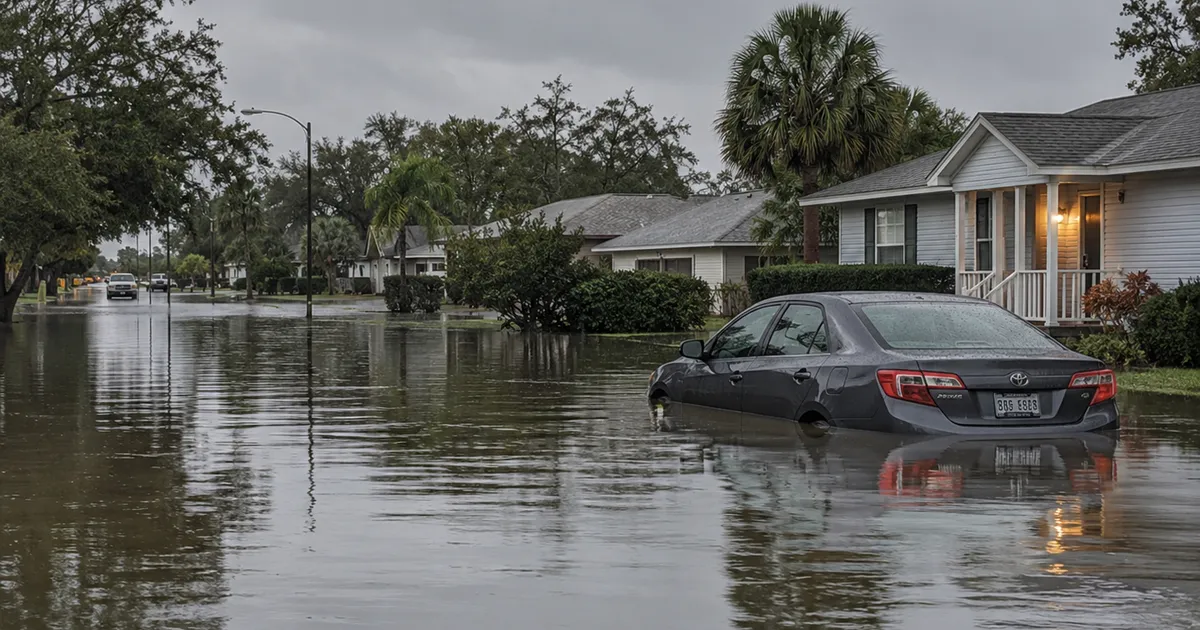
Si el agua tapó tu auto o tu moto, no lo arranques. Qué hacer paso a paso, cómo hacer la denuncia y qué cubre cada tipo de seguro.
4 min de lecturaSeguro de moto · Resistencia, Chaco
La cobertura obligatoria solo cubre los daños que le causes a otros, no tu propia moto. Si te la roban, con eso no cobrás nada.
Te armo la cobertura según el uso real: para ir a trabajar, para delivery o para salir el fin de semana. Ni de más ni de menos.

Si el agua tapó tu auto o tu moto, no lo arranques. Qué hacer paso a paso, cómo hacer la denuncia y qué cubre cada tipo de seguro.
4 min de lectura
Si usás la moto para trabajar y la aseguraste como particular, puede que no te cubra. Qué conviene tener: uso comercial, robo y accidentes personales.
4 min de lectura
La cobertura obligatoria mínima no cubre tu propia moto. Esto es lo que sí conviene mirar.
3 min de lecturaLa mayoría de las motos circula solo con responsabilidad civil. Esto es lo que suma cada escalón.
Todo riesgo suele estar disponible para motos nuevas o de mayor valor. Si usás la moto para trabajar (delivery, mensajería), avisame: cambia el tipo de póliza.
La reviso sin cargo y te digo si podés pagar menos por la misma cobertura, o cubrirte mejor por lo mismo que pagás hoy. Si lo que tenés está bien, también te lo digo.
Depende de la moto, el año, el uso que le das y la cobertura. Con esos datos te paso opciones de varias compañías, para que veas la diferencia entre asegurar solo lo obligatorio y sumar robo.
La responsabilidad civil, que cubre los daños que le causes a otras personas o vehículos. Ojo: no cubre tu propia moto. Si te la roban o se incendia, con esa cobertura no cobrás nada.
Hay que declararlo. El uso para trabajo o reparto cambia la póliza, y si no está declarado la compañía puede rechazar un siniestro. Lo armamos bien desde el principio para que estés cubierto de verdad.
En las motos el robo es uno de los riesgos más comunes. Si la moto tiene pocos años o la necesitás para trabajar, sumar robo e incendio suele valer la pena. Te muestro cuánto cambia la cuota para que decidas.
Sí. La responsabilidad civil se puede contratar siempre, y robo e incendio depende de la antigüedad que acepte cada compañía. Te digo qué opciones hay para tu moto.
En general sí, pero conviene avisar si la maneja alguien más de forma habitual, sobre todo si es menor de 25 años. Así evitamos problemas en un siniestro.
La cilindrada es uno de los datos que más cambian el precio, junto con el año, el uso y la cobertura. Una 110 con lo obligatorio sale bastante menos que una 150 con robo. Pasame marca, modelo y año, y te paso los números de varias compañías.
Robo total es cuando se llevan la moto entera. Robo parcial es cuando le roban partes: la batería, el espejo, una rueda. En motos, la mayoría de los planes cubren el robo total; el parcial no siempre está, así que conviene preguntar.
Fijate la fecha en la póliza o en el certificado de cobertura, que también tiene que estar al día de pago. Muchas compañías lo muestran en su app. Si sos mi cliente, me escribís y te lo confirmo al toque.
Primero hacé la denuncia policial. Después avisale a la compañía dentro de los 3 días: escribime y la hacemos juntos. Más adelante te van a pedir papeles como el título, la cédula y las llaves; te paso la lista exacta según la compañía.
Completá estos datos y te mando por WhatsApp las opciones de varias compañías, con lo que cubre cada una y su precio.