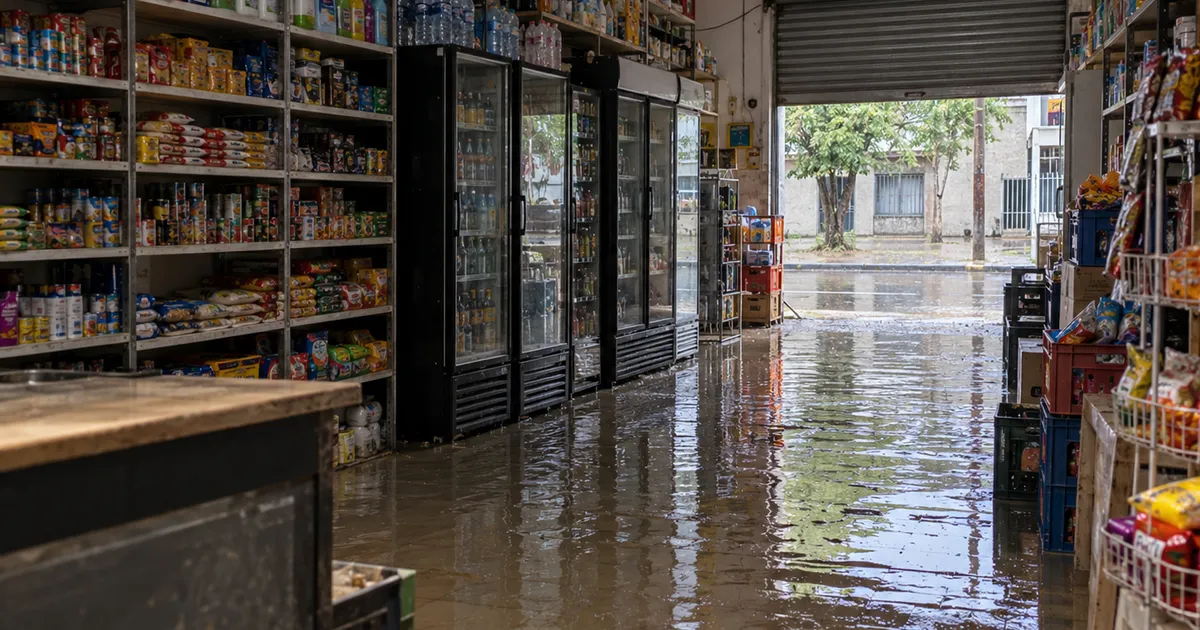
Comercio inundado por la crecida: mercadería, equipos y días cerrado
Si el agua entró a tu negocio en la zona costera, qué hacer para no perder lo que te corresponde del seguro y qué revisar en tu póliza de comercio.
4 min de lecturaSeguro de comercio · Resistencia, Chaco
Si tenés un local, un kiosco, una despensa o cualquier negocio, un incendio o un robo puede significar meses de trabajo perdidos si no está bien cubierto.
Armo la cobertura según el tipo y el tamaño de tu comercio, comparando entre varias compañías.

Si el agua entró a tu negocio en la zona costera, qué hacer para no perder lo que te corresponde del seguro y qué revisar en tu póliza de comercio.
4 min de lectura
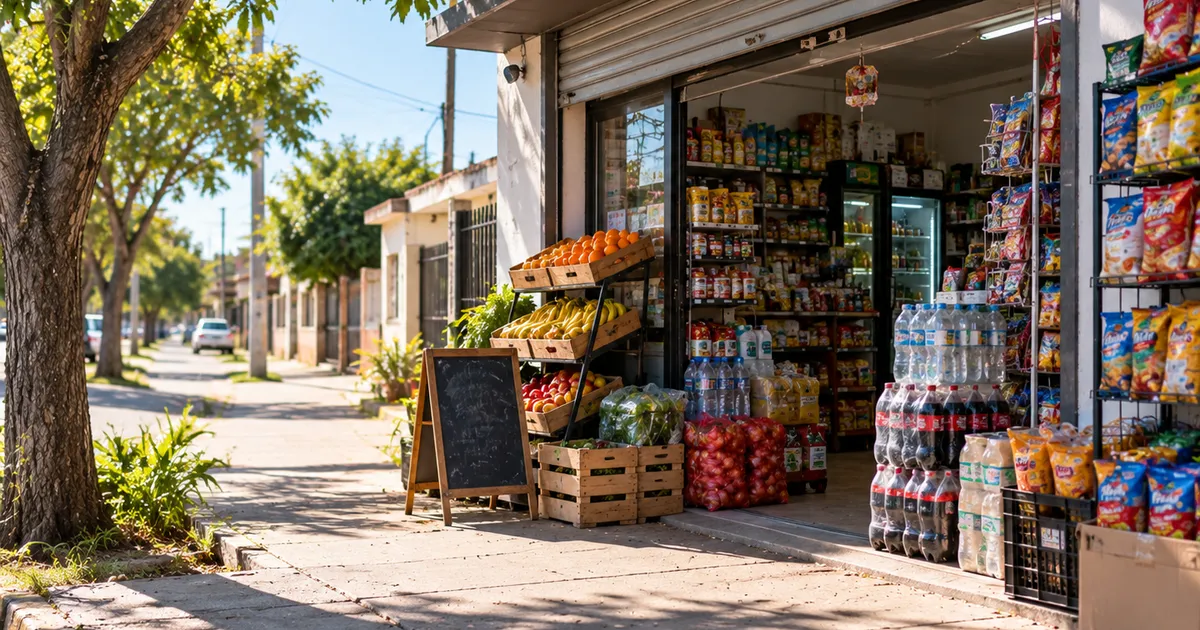
No es lo mismo una cañería rota que el agua que entra desde la calle. Lo que conviene revisar en tu póliza antes de la próxima tormenta.
4 min de lectura
Fontana crece año a año. ¿Está asegurado lo que tanto esfuerzo costó construir?
4 min de lecturaLa reviso sin cargo y te digo si podés pagar menos por la misma cobertura, o cubrirte mejor por lo mismo que pagás hoy. Si lo que tenés está bien, también te lo digo.
Depende del rubro, del tamaño del local, del valor de la mercadería y de las medidas de seguridad que tengas. Contame de qué se trata tu negocio y te paso opciones concretas de varias compañías.
No hay una ley que obligue a todos los comercios, pero muchos contratos de alquiler lo piden. Y la responsabilidad civil te protege si un cliente se lastima en tu local, que es de los reclamos más caros que puede tener un negocio.
Tu mercadería, tus equipos y la responsabilidad civil. El edificio en general lo asegura el dueño, aunque conviene revisar qué dice tu contrato.
Sí, se puede cubrir el robo de mercadería, equipos y valores (el dinero en caja), cada uno con su suma asegurada. Lo armamos según lo que manejás en tu negocio.
Sí: si tenés personal en relación de dependencia, la ART es obligatoria. También la cotizo, así tenés todo con un mismo asesor.
Es una sola póliza que junta varias coberturas: incendio del local y la mercadería, robo, cristales, equipos y responsabilidad civil. La ventaja es que tenés todo en un mismo seguro y armás cada parte según lo que tu negocio necesita.
Sí, pero hay que avisarlo: un local sin actividad tiene otros riesgos y algunas compañías piden condiciones distintas. Si no se declara, puede haber problemas al cobrar. Contame la situación y te digo qué opciones hay.
Completá estos datos y te mando por WhatsApp las opciones de varias compañías, con lo que cubre cada una y su precio.