Moto en Resistencia
Seguro de moto para delivery: si repartís con PedidosYa o hacés mensajería
Por Lucas Mourglia, Productor Asesor de Seguros
19 de octubre de 2026. 4 min de lectura
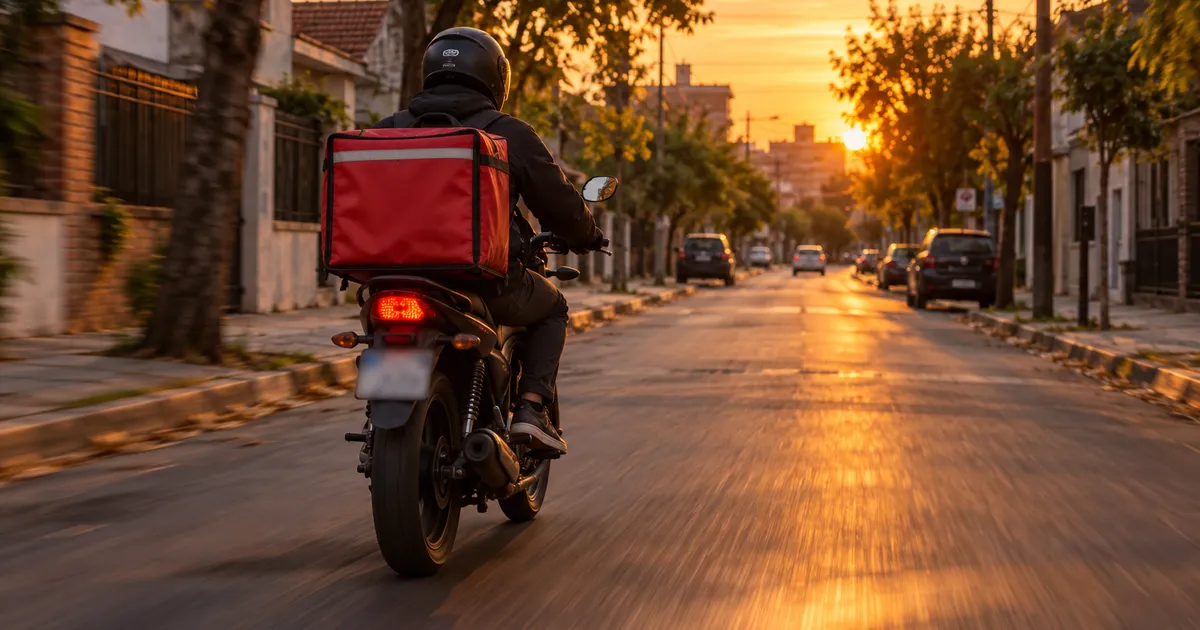
En Resistencia cada vez más gente trabaja con la moto: repartiendo con PedidosYa, haciendo mensajería, llevando pedidos de un comercio o paquetería. La moto deja de ser solo para moverse y pasa a ser tu herramienta de trabajo.
El problema es que la mayoría la tiene asegurada como si fuera para ir y volver de casa. Y eso, el día que pasa algo, puede salir caro.
Tu póliza dice “uso particular”, pero vos trabajás con la moto
Cuando asegurás una moto, la compañía te pregunta para qué la usás. Si declarás “particular”, te cobra pensando en alguien que anda un rato por día. Un repartidor anda muchas más horas, de noche, con lluvia y apurado: el riesgo es otro.
Un ejemplo: Martín reparte a la noche y choca a un auto en una esquina. Hace la denuncia y, al revisar el caso, la compañía ve que estaba trabajando. Como la póliza decía uso particular, puede rechazar el siniestro. Martín termina pagando de su bolsillo el arreglo del otro auto.
La solución es simple: declarar el uso comercial desde el principio. Puede costar un poco más, pero el seguro te responde cuando lo necesitás. Si querés ver qué otros motivos hay para que rechacen un siniestro, lo explico en la aseguradora rechazó mi siniestro.
El robo: lo más difícil de asegurar en una moto de trabajo
Una moto de reparto está muchas horas en la calle, estacionada en la puerta de comercios y edificios mientras entregás. Por eso muchas compañías directamente no aseguran el robo si la moto se usa para trabajar.
Trabajo con una compañía que sí cubre el robo de motos en uso comercial: reparto, mensajería, apps de delivery. Si te la roban, no te quedás sin la moto y sin poder trabajar al mismo tiempo.
Ojo con una excepción: si usás la moto para llevar pasajeros con Uber Moto o DiDi Moto, eso no entra en el uso comercial y queda sin cobertura. Esta cobertura es para llevar pedidos y paquetes, no personas.
Tu cuerpo no lo cubre el seguro de la moto
Esto es lo que casi nadie sabe. El seguro de la moto cubre los daños que le hacés a otros y, según el plan, los de la moto. Tus lesiones no.
Si te caés repartiendo y te quebrás una pierna, el seguro de la moto no te paga nada a vos. Y si sos monotributista, tampoco tenés ART que te cubra.
Para eso existe el seguro de accidentes personales: te cubre si sufrís un accidente de tránsito mientras trabajás. Cubre tres cosas:
- Gastos médicos: la atención, los estudios y los remedios después del accidente.
- Incapacidad: si quedás con una lesión que no te deja trabajar igual que antes, te paga una suma.
- Muerte: si pasa lo peor, tu familia cobra una suma de dinero.
Se arma a medida: elegís cuánto querés cubrir en cada cosa según lo que necesitás y lo que podés pagar. Es un complemento del seguro de la moto, y lo podés sumar aparte. Si sos monotributista, te cuento más en ART para monotributistas.
Cómo armarlo bien si trabajás con la moto
- Uso comercial declarado en la póliza, para que el seguro responda si te pasa algo trabajando.
- Robo (e incendio), con una compañía que acepte motos de trabajo.
- Accidentes personales, para cubrirte a vos, no solo a la moto.
No hace falta tomar todo junto: lo vemos según cuánto trabajás con la moto y cuánto podés pagar.
¿Ya tenés seguro y no sabés cómo está declarado?
Mandame una foto de tu póliza por WhatsApp y te digo si figura como uso particular o comercial, y qué te cubre si te pasa algo repartiendo.
¿Querés cotizar? Pedí tu cotización de seguro de moto y contame que la usás para trabajar.
Más información: Seguro de moto