Auto y Moto y Siniestros en Barranqueras
Auto o moto bajo el agua por la crecida: qué hacer y qué cubre el seguro
Por Lucas Mourglia, Productor Asesor de Seguros
19 de octubre de 2026. 4 min de lectura
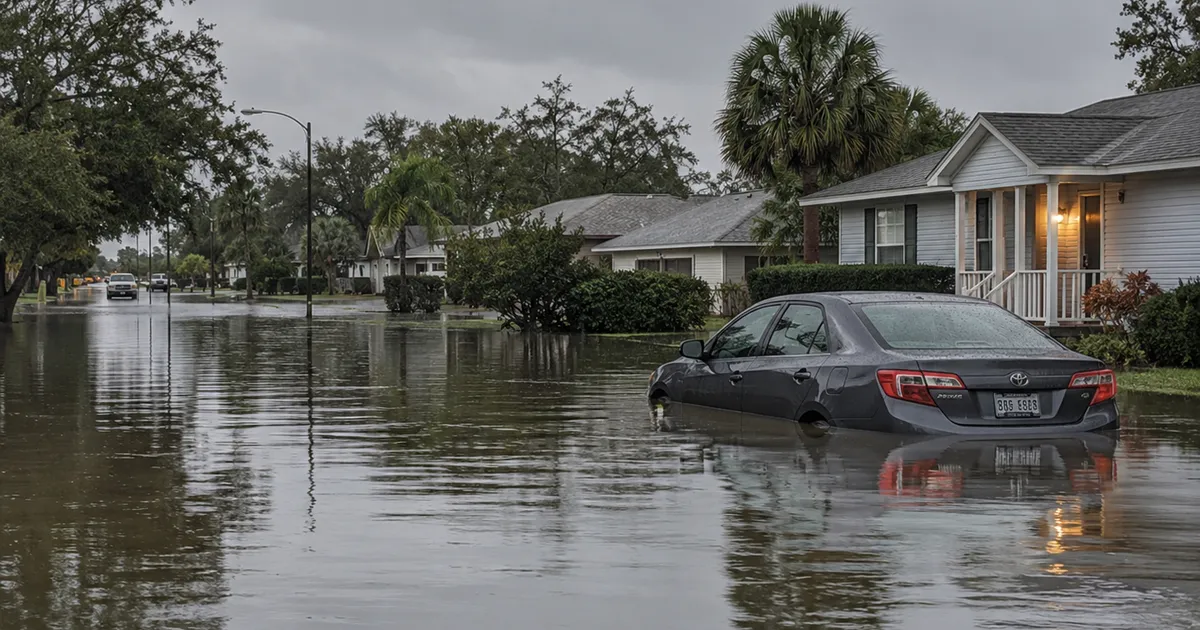
Con la crecida del Paraná, en Barranqueras, Puerto Vilelas e Isla del Cerrito hay autos y motos que quedaron con el agua hasta las puertas o más. Si te pasó, hay una sola cosa que no tenés que hacer, y es la primera que dan ganas de hacer: probar si arranca.
Lo que no tenés que hacer
No lo arranques. Si entró agua al motor y das arranque, el motor intenta comprimir agua y se puede romper del todo. Un auto que tenía arreglo pasa a necesitar un motor nuevo. Además, la compañía puede discutir ese daño, porque lo causó el arranque y no el agua.
Tampoco lo conectes a otra batería ni intentes “secarlo” prendiéndolo un rato. Lo mismo vale para la moto.
Paso a paso
- Sacá fotos y videos del auto o la moto donde quedó, con el agua todavía, si podés hacerlo sin riesgo. Que se vea hasta dónde llegó.
- Movelo sin arrancarlo: con grúa o empujándolo cuando baje el agua. Muchas pólizas incluyen servicio de grúa; fijate en tu tarjeta del seguro o escribime.
- Avisá al seguro dentro de los tres días. Si sos cliente mío, la denuncia la hacemos juntos por WhatsApp.
- Que lo revise un mecánico antes de girar la llave. Si la compañía manda un inspector, esperá a que lo vea.
¿Qué cubre cada seguro?
- Responsabilidad civil (el obligatorio): no cubre tu auto. Solo los daños que le hagas a otros.
- Terceros completo: depende del plan. Algunos incluyen inundación (a veces junto con granizo) y otros no. Si no lo sabés, revisá la póliza o mandámela. Te explico la diferencia entre planes en seguro contra terceros completo: qué cubre y qué no.
- Todo riesgo: en general cubre los daños por inundación, con la franquicia que tenga tu póliza. La franquicia es la parte del arreglo que pagás vos: si es de $500.000 y el arreglo sale $2.000.000, la compañía te paga $1.500.000.
Un ejemplo: Diego tiene el auto en terceros completo con granizo e inundación. El agua le arruinó el motor y el tapizado. Si el arreglo sale menos que el límite de la póliza, la compañía lo paga. Si sale más caro que casi todo el auto, puede ser destrucción total: en vez de arreglarlo, le pagan el valor asegurado.
Si tu seguro no cubre inundación
Igual sacá las fotos y guardá los presupuestos del arreglo. Y cuando pase la emergencia, revisemos tu cobertura: en zonas que se anegan, que el auto esté cubierto contra inundación es de lo que más conviene.
Si tenés el auto o la moto afectados y dudas con tu seguro, escribime por WhatsApp. Seas cliente mío o no, te digo qué te cubre.
Más información: Seguro de auto · Seguro de moto