Auto o moto bajo el agua por la crecida: qué hacer y qué cubre el seguro
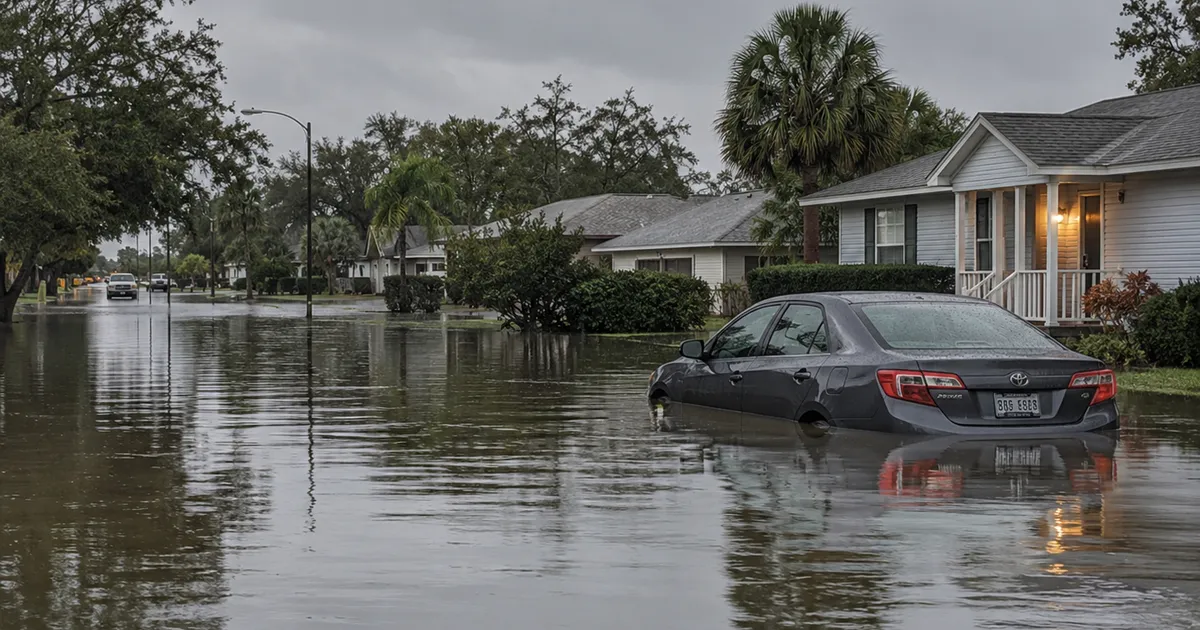
Si el agua tapó tu auto o tu moto, no lo arranques. Qué hacer paso a paso, cómo hacer la denuncia y qué cubre cada tipo de seguro.
4 min de lecturaSeguro de auto · Resistencia, Chaco
Te paso opciones de varias aseguradoras, te explico qué cubre cada una con palabras simples y elegís con todo claro. Sin formularios eternos ni call centers.
¿Ya tenés seguro? Revisamos tu póliza y te digo si podés pagar menos.

Si el agua tapó tu auto o tu moto, no lo arranques. Qué hacer paso a paso, cómo hacer la denuncia y qué cubre cada tipo de seguro.
4 min de lectura
Si vivís en la zona costera de Resistencia, Barranqueras o Puerto Vilelas, qué preparar hoy para proteger tus cosas y tu seguro, y qué se puede contratar con el río creciendo.
4 min de lectura
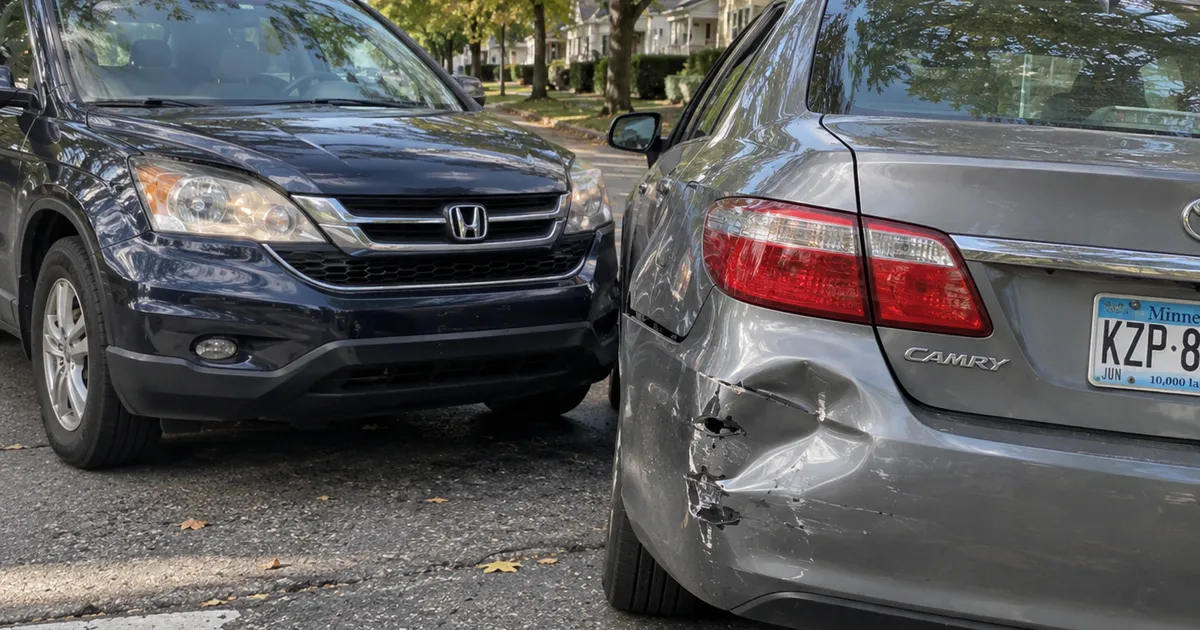
Pasa más seguido de lo que parece. Qué hacer en el lugar, qué cubre tu seguro según la cobertura que tengas y cómo reclamarle al otro conductor.
5 min de lecturaTres coberturas con nombres parecidos y diferencias enormes. Esto es lo que entra y lo que queda afuera en cada una.
Resumen general. Cada compañía y cada plan tiene sus condiciones y franquicias: en tu cotización te las muestro una por una.
La reviso sin cargo y te digo si podés pagar menos por la misma cobertura, o cubrirte mejor por lo mismo que pagás hoy. Si lo que tenés está bien, también te lo digo.
Depende del modelo y el año del auto, si tiene GNC, cómo lo usás y la cobertura que elijas. Por eso no hay un precio único: con esos datos te paso opciones concretas de varias compañías para que compares.
La responsabilidad civil, que cubre los daños que le causes a otras personas o a otros vehículos. Es el mínimo que exige la Ley de Tránsito para circular, pero no cubre nada de tu propio auto: ni robo, ni incendio, ni choque.
Terceros completo cubre robo, incendio y destrucción total, y suele ser el equilibrio justo para autos con algunos años. Todo riesgo suma los choques parciales: conviene si el auto es nuevo o si un arreglo grande te desacomodaría. Lo vemos según tu auto y tu bolsillo.
Es la parte del arreglo que pagás vos en un choque parcial cuando tenés todo riesgo. Con franquicia más alta la cuota baja, pero tenés que poder cubrirla si pasa algo. Te ayudo a elegir la que realmente te conviene.
Sí. Primero revisamos tu póliza actual para ver si te conviene el cambio, y si es así coordinamos la fecha para que no quedes ni un día sin cobertura.
Sí, siempre. Si el equipo de GNC no está declarado en la póliza, la compañía puede rechazar un siniestro. Se declara al cotizar y listo.
Me escribís por WhatsApp y te digo qué pasos seguir. La denuncia a la compañía se hace dentro de los 3 días, así que no tenés que resolver todo en el momento. Te acompaño en el trámite hasta el final.
Además de la responsabilidad civil (los daños que le causes a otros), cubre tu auto si te lo roban, si se incendia o si queda destruido en un choque. Lo que no cubre son los choques parciales: si te abollan una puerta, el arreglo lo pagás vos. Según la compañía, puede sumar granizo, cristales o cerraduras.
Son tres escalones. Contra terceros cubre solo los daños que le hacés a otros. Terceros completo suma robo, incendio y destrucción total de tu auto. Todo riesgo suma también los choques parciales, con una franquicia (una parte del arreglo que pagás vos).
Con contra terceros, no. En terceros completo depende del plan: algunas compañías lo incluyen y otras lo ofrecen como adicional. En todo riesgo suele estar cubierto. Antes de la temporada de tormentas conviene revisar qué tenés.
Si la culpa fue tuya, tu seguro le paga al otro igual, tenga o no seguro. Si la culpa fue del otro: con todo riesgo, tu compañía te arregla el auto y después le reclama a él; con una cobertura menor, el reclamo lo tenés que hacer vos directamente. Escribime y vemos el caso.
Si la póliza venció o la cuota está impaga, la cobertura puede estar suspendida. En ese caso no te cubre: ni tu auto ni los daños que le causes a otros, que pasan a ser responsabilidad tuya. Por eso conviene tener el débito automático o que te avise antes del vencimiento.
En general sí, si sos quien lo usa habitualmente. Pero si te lo roban o queda destruido, la indemnización se le paga al titular. Cada compañía tiene sus condiciones, así que lo vemos antes de contratar.
Hay que declararlo. Una póliza de uso particular puede rechazar un siniestro si el auto estaba trabajando para una app. Hay compañías que aceptan ese uso: te digo cuáles y cuánto cambia la cuota.
Completá estos datos y te mando por WhatsApp las opciones de varias compañías, con lo que cubre cada una y su precio.