Personas · Vida y ahorro

Protección para tu familia y un ahorro para tu futuro

Un seguro de vida no es solo para cuando faltás: los planes de hoy combinan protección para tu familia con un fondo de ahorro que crece con el tiempo y que podés usar para complementar tu jubilación.

Es una decisión de largo plazo, por eso no se trata de venderte una póliza: te acompaño a elegir el plan, a revisarlo con los años y a ajustarlo cuando cambia tu vida.

Compañías: CNP Seguros y Life Seguros

Qué podés armar

  • Vida con ahorro cobertura por fallecimiento y enfermedades graves más un fondo que se acumula.
  • Ahorro a largo plazo, en dólares o en pesos ajustados por inflación.
  • Accidentes personales.
  • Vida colectivo para empresas y sus empleados.

¿Por qué conmigo?

  • Armo tu plan a medida, según tu edad, lo que querés lograr y cuánto podés ahorrar por mes.
  • Te lo explico con ejemplos y números concretos antes de que decidas, sin letra chica.
  • Lo revisamos juntos con los años y lo ajustamos cuando cambia tu vida: un hijo, una mudanza, un cambio de trabajo.
  • Si un día tenés que usarlo, estoy en todo momento para acompañarte a vos y a tu familia.

Para leer antes de decidir

Cómo funciona un seguro de vida con ahorro

Pagás una cuota por mes. Una parte paga la protección: lo que cobra tu familia si te pasa algo. La otra va a un fondo que crece con los años y que usás para complementar tu jubilación.

Cómo se reparte la cuota de un seguro de vida con ahorro: una parte paga la protección, que es lo que cobra tu familia si te pasa algo, y otra parte va a un fondo que crece con los años para complementar tu jubilación.Tu cuota mensualProtecciónAhorroSi te pasa algo,tu familia cobrael capital.Un fondo que crecepara tu jubilación
Ilustrativo: cuánto va a cada parte depende del plan que elijas.

Herramienta gratuita

Simulá tu ahorro en menos de un minuto

Elegí moneda, edad y objetivo, y te mostramos una proyección basada en cotizaciones reales. Sin compromiso: después, si querés, lo vemos juntos con tus datos.

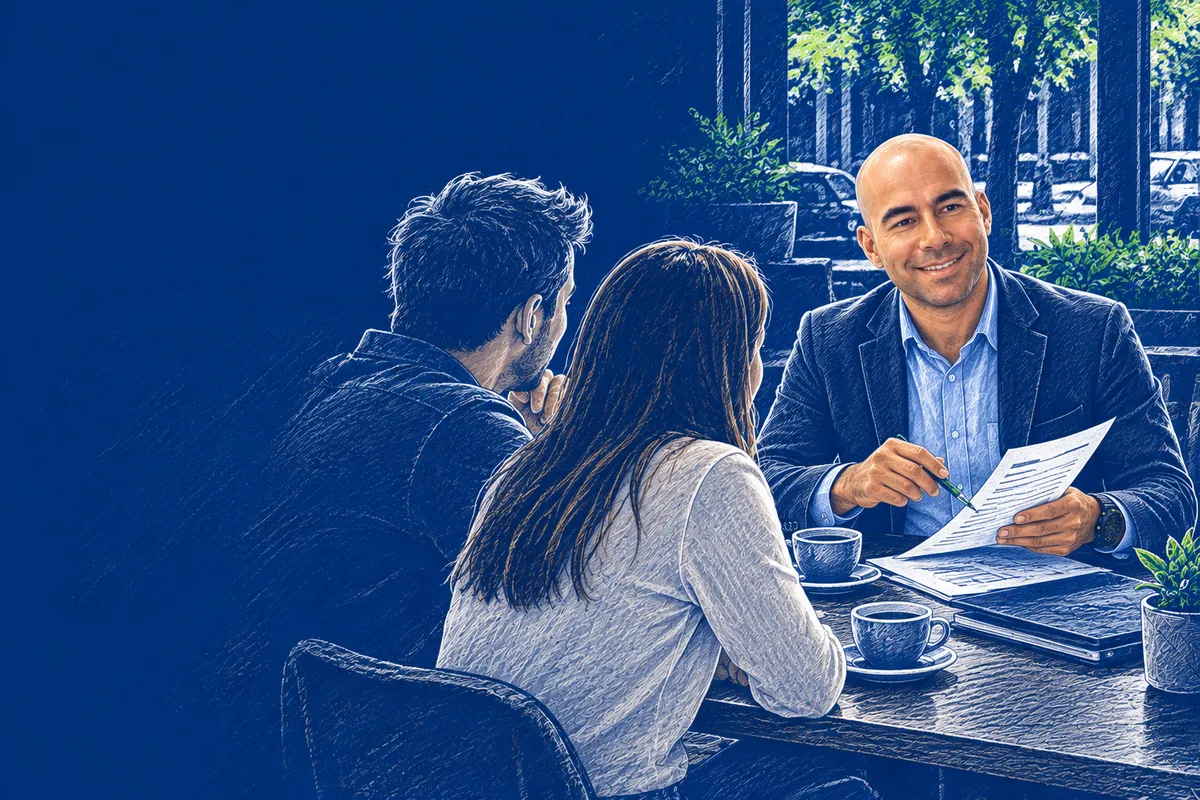
Ilustración de Lucas Mourglia explicándole un plan de ahorro a una pareja en un café
Paso 1 de 4

¿En qué moneda querés ahorrar?

Elegí lo que más te sirva. Cada una tiene condiciones distintas.

* Simulación orientativa basada en una cotización real de CNP Seguros para un asegurado de 22 años. No constituye asesoramiento financiero ni una promesa de rendimiento: el resultado real depende de tu edad, tu evaluación de salud y las condiciones vigentes al momento de contratar.

¿Es lo mismo un seguro de retiro que un seguro de vida con ahorro?

No. El seguro de retiro es solo un ahorro para cuando te jubilás. El seguro de vida con ahorro hace eso y además protege a tu familia: si te pasa algo mientras ahorrás, ellos cobran. Por eso a la mayoría de la gente que me consulta le recomiendo vida con ahorro.

¿Cómo funciona un seguro de vida con ahorro?

Pagás una cuota todos los meses. Una parte paga la protección (lo que cobra tu familia si te pasa algo) y otra va a un fondo que crece con los años, en dólares o en pesos ajustados por inflación. Ese fondo es tuyo y lo usás para complementar tu jubilación.

¿Conviene un seguro de vida?

Conviene si hay personas que dependen de tus ingresos (hijos, pareja, padres) o si querés ahorrar para el futuro con disciplina. Si estás empezando, aunque sea con poco, el tiempo juega a tu favor. Lo charlamos según tu caso, sin compromiso.

¿Qué pasa si un mes no puedo pagar?

Depende del plan, pero estos productos están pensados para el largo plazo y suelen tener alternativas: pausar, bajar la cuota o usar parte del fondo para mantener la protección. Si ves que se te complica, avisame antes y buscamos la salida.

¿Hasta qué edad me puedo asegurar?

Cada compañía tiene su edad máxima para entrar al plan. Cuanto antes empezás, más barata es la protección y más años tiene tu ahorro para crecer, pero a los 50 también se puede armar algo que tenga sentido.

Si me pasa algo, ¿cómo cobra mi familia?

Cobran las personas que vos elegís como beneficiarios. Presentan la documentación a la compañía y la compañía paga. Yo los acompaño en todo el trámite, para que no tengan que hacerlo solos en un momento difícil.

Ya tengo el seguro de vida obligatorio del trabajo. ¿No me alcanza?

El seguro de vida obligatorio que paga tu empleador cubre un monto chico, pensado para gastos inmediatos. No reemplaza tu sueldo ni le deja a tu familia un respaldo real. Y la ART cubre solo los accidentes de trabajo. Un seguro propio es otra cosa: lo elegís vos y te lo llevás si cambiás de trabajo.

Pedí una charla sobre tu plan de vida y ahorro

Es una decisión de largo plazo, así que no te mando una cotización al paso: primero entiendo qué querés lograr y después vemos qué plan te sirve.

  • 1. Me contás qué buscás.
  • 2. Coordinamos un día, de lunes a viernes. Si preferís, voy a tu casa y charlamos con total confianza.
  • 3. Te muestro opciones con números concretos, sin compromiso.

Se abre WhatsApp con tus datos listos para enviar. Te respondo para coordinar el día.

Pedí una charlaWhatsApp