Siniestros
La aseguradora rechazó mi siniestro: por qué pasa y qué podés hacer
Por Lucas Mourglia, Productor Asesor de Seguros
17 de octubre de 2026. 5 min de lectura
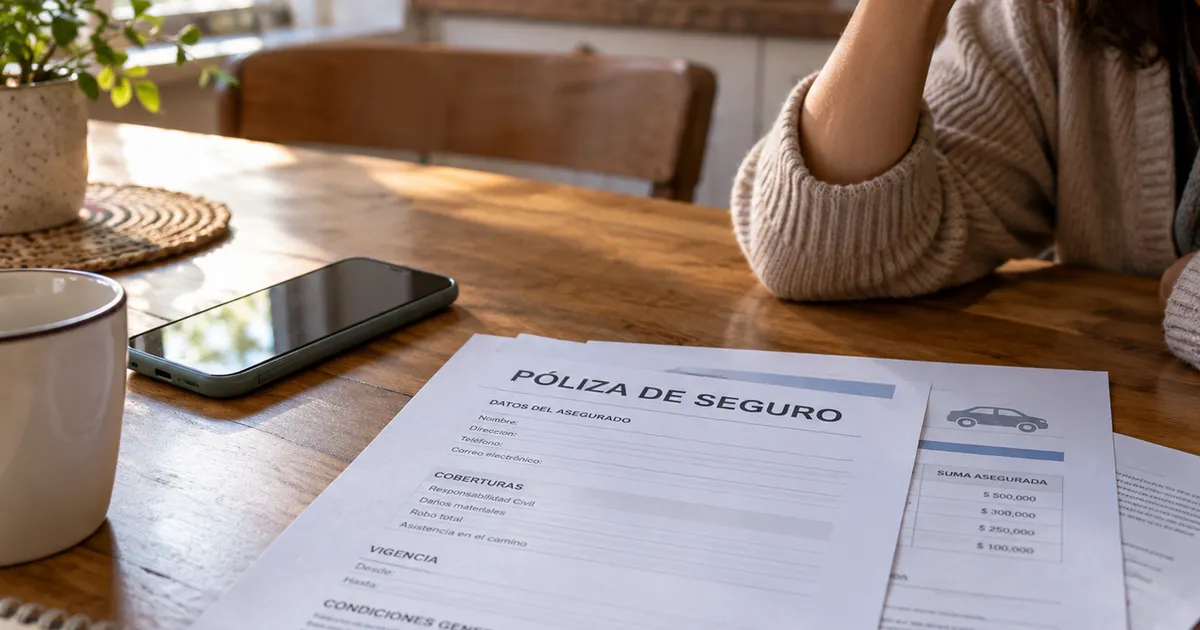
Pagaste el seguro todos los meses, tuviste un choque o un robo, hiciste la denuncia y la respuesta fue: “siniestro rechazado”. Es de las peores noticias que te puede dar una aseguradora. Pero un rechazo no siempre es definitivo: muchas veces se puede revisar.
Primero: pedí el rechazo por escrito
La compañía tiene que decirte por qué rechaza el siniestro, y te lo tiene que comunicar. Si te lo dijeron por teléfono, pedí que te lo manden por escrito, con el motivo. Sin eso, no hay forma de saber si el rechazo tiene fundamento.
Cuánto tiempo tiene la compañía para responder
La Ley de Seguros le da a la aseguradora 30 días para aceptar o rechazar el siniestro, contados desde que hiciste la denuncia y entregaste la documentación que te pidió. Si pasa ese plazo y no respondió, se entiende que lo aceptó.
Los motivos de rechazo más comunes
- Cuota impaga: si estabas atrasado cuando pasó el siniestro, la cobertura puede estar suspendida.
- Uso no declarado: el auto trabajaba para Uber o Didi, o la moto hacía delivery, y la póliza era de uso particular.
- Datos que no coinciden: el auto tenía GNC y no estaba declarado, o lo manejaba alguien distinto de lo declarado y eso importaba.
- Conductor sin licencia o con la licencia vencida.
- Denuncia fuera de plazo: la denuncia se hizo mucho después de los 3 días y eso le impidió a la compañía verificar lo que pasó.
- Diferencias en el relato: lo que dice la denuncia no coincide con los daños, las fotos o lo que declaró el otro conductor.
- El daño no está cubierto: por ejemplo, un choque parcial con terceros completo, o una inundación en un seguro de hogar que no la incluye.
Fijate que varios de estos motivos se evitan antes del siniestro, contratando bien la póliza y declarando todo.
Qué podés hacer si te lo rechazaron
- Revisá el motivo contra tu póliza. ¿Lo que dice la compañía está en las condiciones que firmaste? A veces el rechazo se apoya en una exclusión que no aplica a tu caso.
- Presentá un reclamo por escrito ante la compañía, con tus argumentos y la documentación que respalde lo que pasó (fotos, testigos, comprobantes de pago).
- Si no se resuelve, denunciá ante la Superintendencia de Seguros de la Nación (SSN). Es el organismo que controla a las aseguradoras y tiene un canal para que los asegurados hagan reclamos.
- Como último paso, la vía judicial, con un abogado.
Y ojo con los tiempos: los reclamos de seguros tienen plazos. No lo dejes para más adelante.
Para esto sirve tener un productor
Cuando el asegurado está solo, el rechazo suele quedar ahí. Un productor conoce la póliza, sabe cómo funciona la compañía y puede revisar si el rechazo tiene fundamento antes de que vos tengas que pelearlo. En muchos casos el problema es un papel que faltaba o un malentendido que se resuelve.
¿Te rechazaron un siniestro?
Escribime con la carta de rechazo y tu póliza, y te digo qué veo. Y si querés evitar que te pase, mandame tu póliza actual y revisamos que esté todo bien declarado.