Hogar y Siniestros en Barranqueras
Se me inundó la casa por la crecida del Paraná: qué hacer con el seguro de hogar
Por Lucas Mourglia, Productor Asesor de Seguros
19 de octubre de 2026. 5 min de lectura
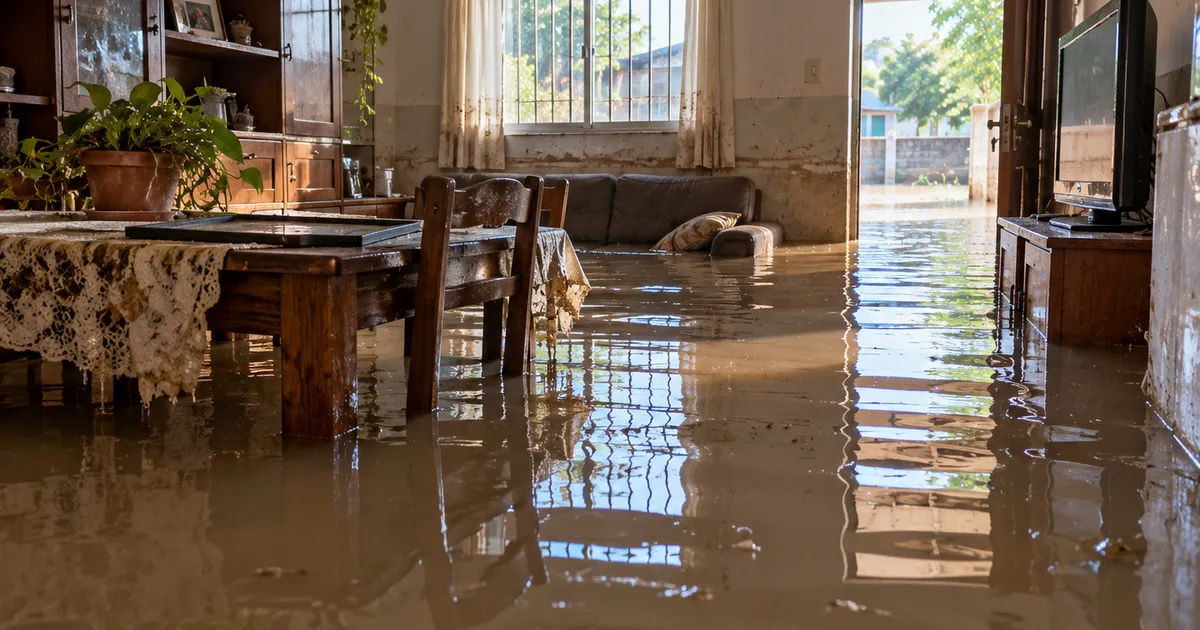
Si estás leyendo esto con el agua adentro de tu casa, lo primero es lo primero: tu seguridad y la de tu familia. Si las autoridades piden evacuar, evacuá. El seguro se resuelve después; las cosas se recuperan, las personas no.
Cuando ya estés a salvo, esto es lo que conviene hacer con el seguro para no perder nada que te corresponda.
Paso a paso, cuando puedas volver a tu casa
- Sacá fotos y videos de todo antes de limpiar. La altura del agua en las paredes, los muebles, la heladera, el lavarropas, el colchón. Filmá recorriendo cada ambiente. Cuantas más, mejor.
- No tires nada todavía. Aunque esté arruinado y huela mal, guardalo (aunque sea en el patio) hasta que la compañía lo vea o te diga que podés tirarlo.
- Avisá al seguro. La Ley de Seguros pide denunciar dentro de los tres días. Si estuviste evacuado y no pudiste, avisá apenas puedas y contá por qué. Si sos cliente mío, escribime y la denuncia la hacemos juntos.
- Juntá lo que tengas: facturas, garantías, fotos viejas donde se vean tus cosas. Si los papeles se mojaron, sacales foto igual.
- Antes de reconectar la luz, que lo revise un electricista. Una instalación mojada es peligrosa.
¿Qué cubre el seguro de hogar en una inundación?
Acá está la parte difícil, y te la digo como es: muchas pólizas de hogar no cubren el agua que entra desde afuera.
La mayoría cubre los daños por agua que salen de adentro: una cañería que se rompe, un tanque que pierde. Pero cuando el agua entra porque creció el río o se llenó la calle, eso es inundación, y muchas veces está excluida o solo se cubre si la sumaste como adicional.
Un ejemplo: Ana tiene seguro de hogar en Barranqueras. Si se le rompe el caño del baño y le arruina el placard, eso suele estar cubierto. Si el Paraná le entra un metro de agua a la casa, solo se lo cubren si su póliza incluye inundación.
Por eso lo más importante ahora es saber qué dice tu póliza, no suponerlo. Si no la entendés o no la encontrás, mandámela por WhatsApp (aunque sea una foto del celular) y te digo qué tenés.
Si tu póliza no cubre inundación
Igual avisá a la compañía si tuviste otro daño que sí puede estar cubierto. Por ejemplo, si con la tormenta se voló una parte del techo o cayó un árbol, eso suele entrar en la cobertura de tempestad. Lo explico mejor en lluvias fuertes en Barranqueras: qué cubre tu seguro.
Y si la compañía te rechaza la denuncia, no lo des por perdido sin entender por qué. Te cuento qué se puede hacer en la aseguradora rechazó mi siniestro.
Para cuando baje el agua
No se puede asegurar un daño que ya pasó. Pero cuando pase la emergencia, conviene revisar tu póliza para que, si el río vuelve a crecer, estés cubierto. En la zona costera, la cobertura de inundación no es un lujo.
Si sos de Barranqueras, Puerto Vilelas, Isla del Cerrito o cualquier zona afectada y tenés dudas con tu seguro, escribime por WhatsApp. Seas cliente mío o no, te digo qué te cubre.
Más información: Seguro de hogar