Hogar y Comercio en Barranqueras
Lluvias fuertes en Barranqueras: qué cubre (y qué no) tu seguro de hogar o de comercio
Por Lucas Mourglia, Productor Asesor de Seguros
17 de octubre de 2026. 4 min de lectura
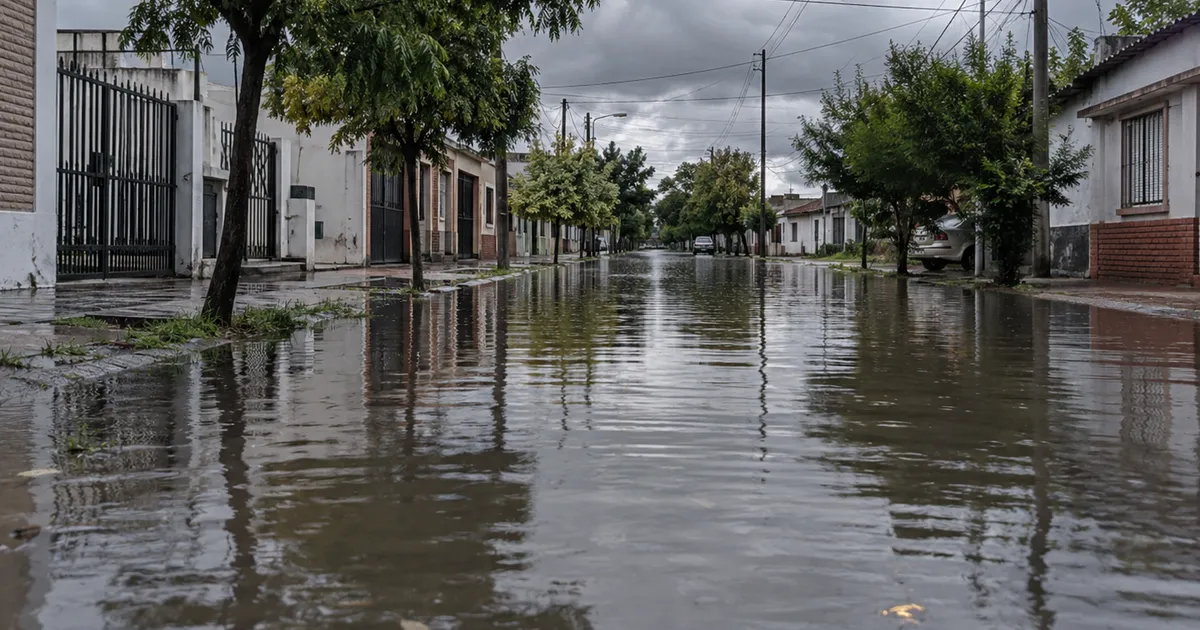
En Barranqueras, una tormenta fuerte no es una noticia: es parte del año. Y cada vez que llueve en serio aparece la misma pregunta: “¿esto me lo cubre el seguro?”. La respuesta depende de cómo entró el agua y de lo que diga tu póliza, y vale la pena saberlo antes y no con el agua adentro.
No es lo mismo el agua de adentro que la de afuera
Las pólizas de hogar y de comercio suelen separar dos situaciones distintas:
- Daños por agua: el agua sale de la propia casa o local. Una cañería que se rompe, un tanque que pierde, un calefón que revienta. Es la cobertura más común.
- Inundación o anegamiento: el agua entra desde afuera, porque se llenó la calle o desbordó un desagüe. Muchas pólizas la excluyen o la ofrecen solo como cobertura adicional.
Que tu seguro diga “daños por agua” no significa que te cubra si se inunda la cuadra. Es la confusión más común, y la que más sorpresas trae.
El viento y el granizo, aparte
Cuando la tormenta viene con viento, el daño muchas veces no es por el agua del piso sino por el techo: chapas que se vuelan, un árbol que cae, un vidrio que se rompe y deja entrar la lluvia. Eso suele estar en la cobertura de tempestad o huracán, y el granizo puede figurar aparte. Conviene fijarse si lo tenés incluido y con qué límite.
Si tenés un comercio, mirá también esto
En un local, lo que más se pierde en una inundación no es la pared: es la mercadería y los equipos (heladeras, freezers, computadoras, la caja). Revisá:
- Si la mercadería está cubierta por el valor que tenés hoy en stock, no por el de hace dos años.
- Si la póliza cubre los equipos eléctricos ante daños por agua o por una sobretensión durante la tormenta.
- Si tenés algún tipo de cobertura por los días que el local queda cerrado.
Qué hacer si ya te pasó
- Sacá fotos y videos de todo antes de limpiar o tirar algo.
- No te deshagas de lo dañado hasta que la compañía lo vea o te diga que podés hacerlo.
- Avisá rápido. La Ley de Seguros pide denunciar el siniestro dentro de los tres días de conocerlo. Escribime y lo hacemos juntos.
- Juntá comprobantes de lo que se dañó: facturas, garantías o al menos fotos anteriores.
Revisemos tu póliza antes de la próxima tormenta
Si no sabés si tu seguro cubre inundación, mandame una foto de la póliza por WhatsApp y te digo claro qué tenés y qué no. Si te conviene cambiar o agregar algo, te paso opciones de varias compañías.
¿Querés cotizar? Pedí tu cotización de seguro de hogar o de seguro de comercio.
Más información: Seguro de hogar · Seguro de comercio