Auto
Seguro contra terceros completo: qué cubre y qué no, explicado con ejemplos
Por Lucas Mourglia, Productor Asesor de Seguros
17 de octubre de 2026. 5 min de lectura
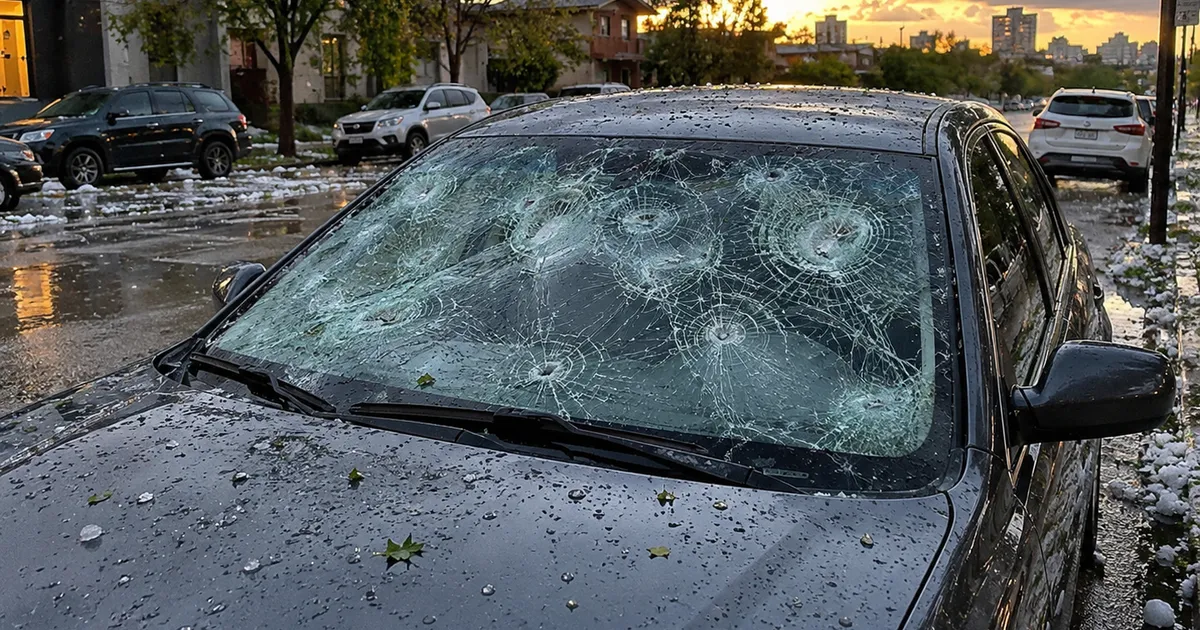
“Terceros completo” es la búsqueda de seguros de auto que más se repite en Google. Y tiene sentido: es la cobertura que más se contrata para autos con algunos años. Pero el nombre confunde, porque suena a que cubre “todo” y no es así. Vamos por partes.
Primero: qué significa “terceros”
Un tercero es cualquier otra persona: el conductor del otro auto, un peatón, el dueño de la pared que rompiste. El seguro contra terceros (o de responsabilidad civil) cubre los daños que vos les causás a ellos. Es el seguro obligatorio por ley y no cubre nada de tu propio auto.
Terceros completo suma a eso varias coberturas para tu auto.
Qué cubre terceros completo
- Responsabilidad civil: los daños que le causes a otras personas o a sus cosas.
- Robo total: si se llevan el auto entero.
- Robo parcial: si te roban partes, como las ruedas o la batería (con los límites de cada compañía).
- Incendio total y parcial: si el auto se prende fuego, entero o en parte.
- Destrucción total por accidente: cuando el auto queda tan dañado que arreglarlo cuesta casi lo mismo que comprar otro. En general se considera destrucción total cuando el arreglo supera un porcentaje alto del valor del auto, que figura en la póliza.
Según la compañía y el plan, se pueden sumar granizo, cristales (parabrisas, ventanillas), cerraduras y auxilio mecánico.
Qué no cubre
Lo más importante: los choques parciales de tu auto. Un ejemplo:
Estás estacionando, le das a un poste y se te hunde el paragolpes. Con terceros completo, ese arreglo lo pagás vos.
Te chocan de atrás en un semáforo. El arreglo lo paga el seguro del otro conductor, porque la culpa fue suya. Tu terceros completo no interviene.
Tampoco cubre, en general, el desgaste, las fallas mecánicas ni el granizo si no lo tenés como adicional.
¿Terceros completo o todo riesgo?
Todo riesgo cubre lo mismo que terceros completo y además los choques parciales, con una franquicia: una parte del arreglo que pagás vos en cada choque. Cuanto más alta la franquicia, más baja la cuota.
Una forma simple de pensarlo:
- Auto nuevo o de pocos años, o si un arreglo de golpe te desacomoda el mes: conviene evaluar todo riesgo.
- Auto con varios años, donde un choque chico lo podés pagar vos: terceros completo suele ser el equilibrio justo.
Si querés ver la diferencia de coberturas lado a lado, en la página de seguro de auto está el comparador.
Un detalle que casi nadie mira: la suma asegurada
Si te roban el auto o queda destruido, cobrás la suma asegurada, no “lo que vale el auto”. Con la inflación, esa suma se puede quedar atrás. Revisala en cada renovación, o pedile a tu productor que lo haga.
¿Querés saber qué tenés hoy?
Mandame una foto de tu póliza por WhatsApp y te digo claro qué te cubre y qué no. Y si querés cotizar, pedí tu cotización de seguro de auto y te paso opciones de varias compañías.
Más información: Seguro de auto